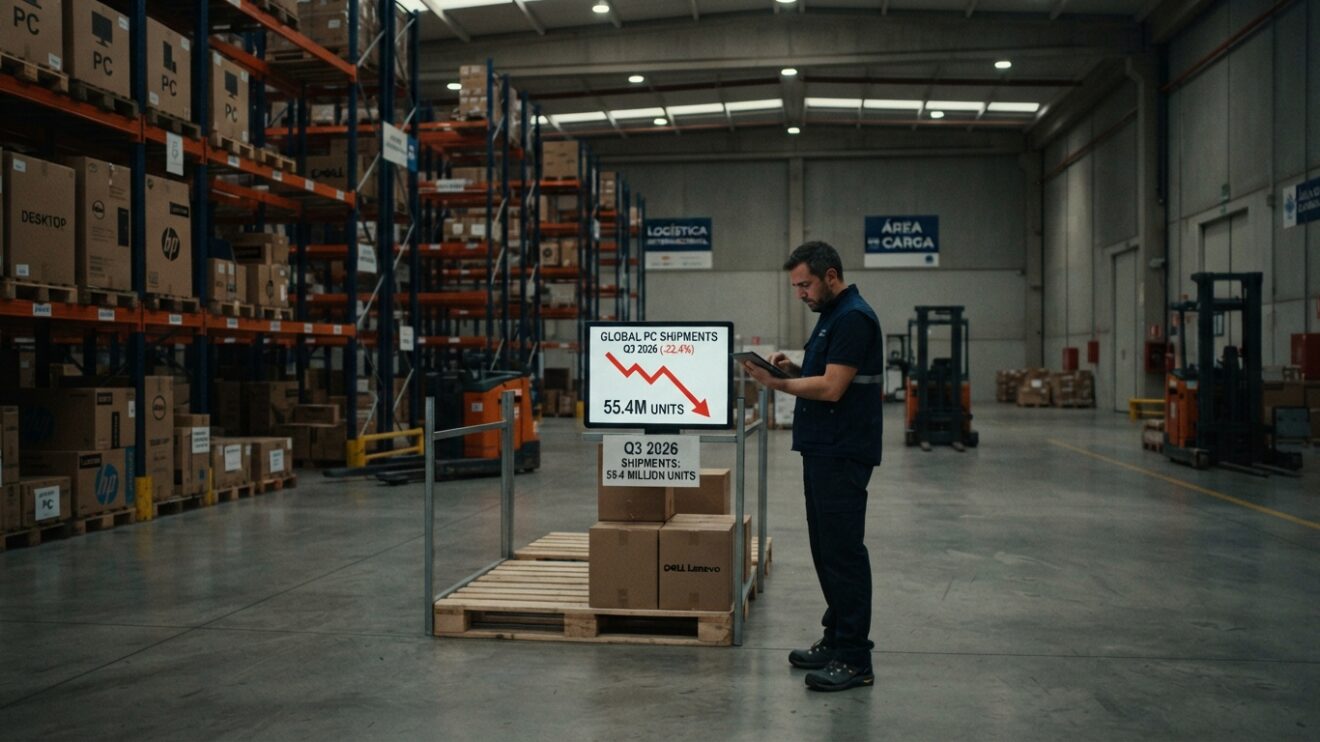
El mercado mundial de computadores personales registró su menor volumen de envíos desde comienzos de 2023. Entre julio y septiembre de 2026 se distribuyeron 55,4 millones de unidades, frente a los 71,3 millones del mismo periodo del año anterior, según las estimaciones preliminares publicadas el 12 de octubre por Gartner. La contracción interanual fue del 22,4 %.
El encarecimiento de los componentes alteró las condiciones de compra. Los costes de la memoria DRAM se quintuplicaron interanualmente durante el segundo trimestre y los fabricantes trasladaron el aumento a los precios finales. La menor disponibilidad de dispositivos económicos dificultó la renovación de equipos para los consumidores, mientras las empresas concentraron sus presupuestos en adquisiciones puntuales, entre ellas estaciones de trabajo y computadores con inteligencia artificial.
Namrata Banerjee, directora de investigación de Gartner, señaló que el comportamiento del mercado responde a una combinación de precios más altos, escasez de componentes y cambios en las configuraciones ofrecidas. La analista distinguió esta caída de la registrada en otros periodos: en el tercer trimestre de 2026, la reducción no estuvo relacionada con un exceso de inventario, sino con las dificultades de acceso a equipos de menor precio y con la priorización de configuraciones más costosas.
Los retos del consultor TIC ante la caída del mercado de PC
El descenso del 22,4 % en los envíos mundiales de computadores durante el tercer trimestre de 2026 plantea nuevos desafíos para el canal tecnológico. Estas son algunas dificultades y las estrategias que pueden ayudar a afrontarlas.
| Problemas del consultor TIC | Posibles soluciones |
|---|---|
| 1. Menor capacidad de compra. El aumento de los precios puede llevar a los clientes a aplazar la renovación de sus computadores. | Renovar por etapas. Priorizar los equipos críticos y comparar el coste de sustituirlos con el de mantenerlos o actualizarlos. |
| 2. Más dificultades para cerrar ventas. Los clientes pueden exigir mayores justificaciones antes de aprobar nuevas inversiones tecnológicas. | Fortalecer la venta consultiva. Identificar las necesidades del cliente y sustentar cada propuesta con beneficios operativos concretos. |
| 3. Incertidumbre sobre precios y disponibilidad. Los cambios en los costes de los componentes pueden afectar las cotizaciones y los plazos de entrega. | Planificar las compras. Confirmar existencias y vigencia de las cotizaciones, comparar proveedores y presentar alternativas compatibles. |
| 4. Dificultad para justificar equipos más costosos. El presupuesto puede no alcanzar para renovar todos los computadores o adquirir configuraciones avanzadas. | Evaluar el retorno de la inversión. Comparar costes, rendimiento y necesidades reales antes de recomendar una configuración de mayor precio. |
| 5. Demanda más selectiva de equipos con IA. No todas las empresas necesitan las mismas capacidades ni obtendrían el mismo beneficio de estos computadores. | Identificar casos de uso. Evaluar las aplicaciones y tareas del cliente para determinar cuándo un PC con IA o una estación de trabajo justifica la inversión. |
| 6. Riesgo de depender de las ventas por volumen. La reducción de los envíos puede dificultar una estrategia basada únicamente en la renovación masiva de equipos. | Ampliar el enfoque comercial. Explorar oportunidades en diagnóstico, mantenimiento, actualización de equipos y planificación tecnológica, según las necesidades del cliente. |
Los seis principales fabricantes registraron retrocesos en sus envíos. Lenovo conservó el primer lugar, con 14,993 millones de computadores distribuidos y una caída interanual del 22,4 %. Su cuota de mercado fue del 27,1 %, igual a la del tercer trimestre de 2025. La escala de su cadena de suministro y una cartera más amplia de productos de inteligencia artificial e infraestructura contribuyeron a sostener su posición competitiva.
HP Inc. permaneció en el segundo puesto, aunque presentó la contracción más pronunciada entre los seis principales proveedores: sus envíos bajaron un 30,9 %, hasta 10,366 millones de unidades. Su exposición a los segmentos de consumo y a los equipos comerciales convencionales, más sensibles a los precios, incidió en el resultado. La cuota de mercado de la compañía pasó del 21 % al 18,7 %.
Dell ocupó la tercera posición, con 7,583 millones de unidades y una caída interanual del 25,4 %. Su participación descendió del 14,3 % al 13,7 %. Apple, en cambio, tuvo el menor retroceso entre los seis fabricantes principales: distribuyó 5,835 millones de computadores, un 7,1 % menos que un año antes, y elevó su cuota de mercado del 8,8 % al 10,5 %, una ganancia de 1,7 puntos porcentuales. Su línea de MacBooks convencionales contribuyó a ese desempeño.
ASUS envió 4,677 millones de unidades, con una reducción del 13 % y una participación del 8,5 %, frente al 7,5 % del año anterior. Acer registró 3,866 millones de computadores, un descenso del 11,2 %, aunque su cuota de mercado aumentó del 6,1 % al 7 %. Los demás fabricantes, agrupados en la categoría «Otros», sumaron 8,03 millones de unidades, un 25,6 % menos que en el tercer trimestre de 2025. Su participación pasó del 15,1 % al 14,5 %.
Las cifras corresponden a computadores de escritorio y portátiles con Windows, macOS y Chrome OS. Se trata de estimaciones preliminares basadas en los envíos a través de los canales de venta, por lo que los valores definitivos pueden variar. Las diferencias entre algunos totales y sus componentes también pueden obedecer al redondeo.
Para mayoristas, fabricantes y distribuidores, la contracción plantea la necesidad de revisar la gestión de inventarios, las opciones de financiación y las estrategias comerciales para la renovación de equipos. La preferencia empresarial por estaciones de trabajo y computadores con inteligencia artificial apunta a oportunidades de venta consultiva, en las que las necesidades específicas de cada organización pueden orientar la selección de equipos.
Los resultados divulgados corresponden al mercado mundial y no presentan cifras separadas para América Latina, por lo que no permiten establecer directamente la magnitud de la caída en la región. Las estadísticas definitivas del tercer trimestre estarán disponibles próximamente para los clientes de Gartner, que también pueden consultar el informe «Alerta de cuota de mercado: Preliminar, PC, Mundial, 3T26».