La carrera por el 6G ya tiene un calendario definido en China. El país prevé comenzar las pruebas comerciales en entornos urbanos en 2030 y apunta a que los teléfonos compatibles con esta tecnología tengan un uso generalizado para 2035. El Ministerio de Industria y Tecnología de la Información de China (MIIT) coordina una estrategia que combina desarrollo industrial, infraestructura de pruebas, propiedad intelectual e integración de Inteligencia Artificial.
El proceso comenzó con una primera etapa de laboratorio desarrollada entre 2021 y 2025. Durante ese periodo se validaron y registraron más de 300 tecnologías consideradas esenciales para el 6G. La fase actual, correspondiente al periodo 2026-2028, busca trasladar esos avances desde los laboratorios hacia dispositivos físicos, chips específicos y estaciones base.
Para 2029 está prevista la definición y congelación del primer estándar global unificado ante la Unión Internacional de Telecomunicaciones (UIT) y el 3GPP. El calendario desembocaría en las primeras pruebas comerciales en 2030 y, cinco años después, en una utilización cotidiana más extendida de smartphones 6G.
La propiedad intelectual constituye otro de los frentes centrales. Reportes gubernamentales y análisis de propiedad intelectual sitúan a China en aproximadamente el 40% de las solicitudes mundiales de patentes de 6G. En la comparación presentada, el país concentra el 40,3%, frente al 35,2% de Estados Unidos y entre 4,2% y 8% de Corea del Sur.
Huawei, ZTE, China Mobile y CAICT figuran entre los principales actores chinos. En Estados Unidos aparecen Qualcomm, Apple, Intel e InterDigital, mientras que Samsung Electronics y LG Electronics representan a Corea del Sur.
La apuesta china consiste en registrar Patentes Esenciales para Estándares (SEPs) que puedan convertirse en propiedad intelectual indispensable para las futuras redes. La estrategia busca reproducir el éxito alcanzado en 5G, tecnología en la que China posee el 42% de las patentes, y conseguir que operadores occidentales tengan que utilizar propiedad intelectual china cuando desplieguen redes de sexta generación, generando regalías para las empresas que la controlan.
Los tres bloques también presentan enfoques diferentes. China concentra su desarrollo en infraestructura terrestre, satélites LEO y comunicación semántica basada en IA; Estados Unidos prioriza software de red, virtualización mediante Open RAN y microchips avanzados de procesamiento; Corea del Sur pone el foco en dispositivos finales, chips de memoria avanzada y pantallas integradas.
La posición china, sin embargo, tiene obstáculos. Entre las debilidades identificadas figuran los cuellos de botella en software base y la dependencia de componentes críticos importados. Estados Unidos enfrenta un despliegue de infraestructura 5G rezagado que puede ralentizar la transición física hacia el 6G, mientras que Corea del Sur tiene un mercado interno pequeño y una elevada dependencia de las exportaciones y las licencias externas.
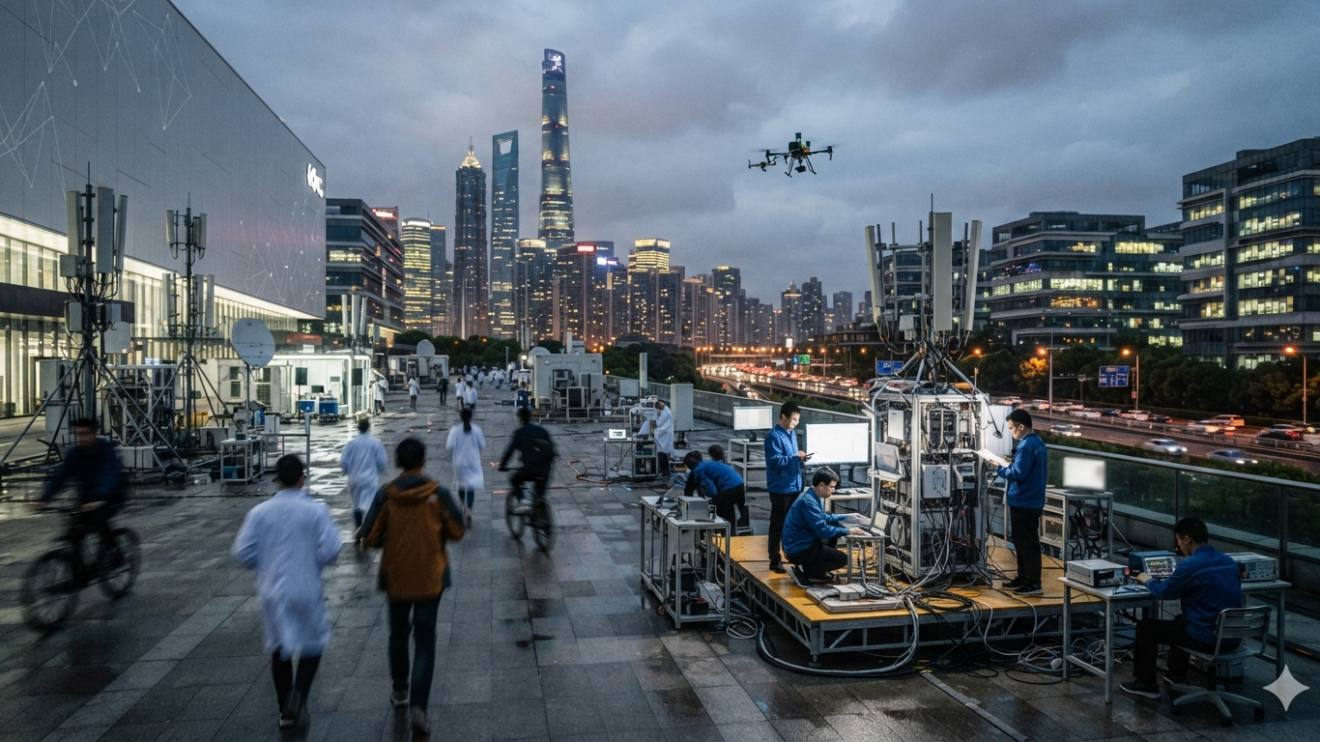
El desarrollo de campo ya está en marcha. En mayo de 2026, el MIIT autorizó al Grupo de Promoción IMT-2030 (6G) a efectuar pruebas utilizando la banda de 6 GHz. El objetivo es estudiar el comportamiento de las señales en grandes ciudades y fábricas inteligentes. Jiangsu y Hubei, dos provincias industriales, también crearon alianzas locales para acelerar el desarrollo de prototipos y de instrumentos de medición científica.
La estrategia contempla una red que no estará limitada a la superficie terrestre. China realiza pruebas de internet satelital mediante enlaces láser y proyecta una gran constelación de satélites 6G en órbita antes del final de la década. La intención es cubrir tierra, mar y aire.
Dos proyectos ocupan un lugar central en esa arquitectura. Qianfan, también conocida como 千帆星座 o “Mil Velas” y Spacesail, es coordinada por la Academia de Ciencias de China y el gobierno de Shanghái. Iniciado formalmente en 2024, el proyecto contempla más de 15.000 satélites de banda ancha y, para mediados de 2026, ya contaba con más de 200 unidades operativas en órbita baja tras superar problemas técnicos iniciales.
Guowang, o 国网 (“Red Nacional”), pertenece completamente al Estado y está bajo responsabilidad de China Satellite Network Group. Su objetivo es colocar casi 13.000 satélites concebidos para integrarse con las futuras arquitecturas 5G-A y 6G. En conjunto, ambas megaconstelaciones superan los 28.000 satélites proyectados.
La baja órbita, situada entre 300 y 1.200 kilómetros, permitiría que teléfonos convencionales se conecten directamente con los satélites sin recurrir a antenas parabólicas pesadas. Estos dispositivos funcionarían como una suerte de repetidores ubicados en el espacio, con menor latencia gracias a su proximidad.
La conexión entre satélites también tendría un papel relevante. Los modelos chinos de nueva generación utilizarán haces láser para intercambiar información en el espacio, formando una infraestructura de transmisión que evitaría depender exclusivamente de cables submarinos terrestres.
La carrera espacial tiene además una dimensión relacionada con el espectro. El despliegue acelerado busca asegurar órbitas y frecuencias antes de que las constelaciones occidentales ocupen el espacio disponible. Para ello, China pretende utilizar nuevos cohetes comerciales de la serie Long March-12.
El desarrollo del 6G exige, a su vez, resolver dependencias industriales. Bajo el nuevo 15.º Plan Quinquenal (2026-2030), Beijing plantea una estrategia de “sinergia industrial de cadena completa” destinada a producir localmente componentes que considera críticos y reducir la exposición a las restricciones occidentales.
Uno de esos frentes son los chips de radiofrecuencia para ondas terahertz. El 6G utilizará frecuencias ultraaltas, incluidas bandas sub-Terahertz, lo que requiere velocidades de transmisión masivas. China busca fabricar amplificadores de potencia y filtros de ondas milimétricas con materiales como el Nitruro de Galio (GaN) e Indio para sustituir componentes controlados por empresas estadounidenses como Skyworks y Qorvo.
También se trabaja en procesadores optoelectrónicos y conectividad láser para Redes No Terrestres (NTN). La arquitectura prevista deberá enlazar antenas terrestres con satélites, para lo cual China pretende producir chips de comunicación satelital por láser de alta velocidad y módems para estaciones base. En agosto de 2026, el grupo oficial IMT-2030 (6G) estableció formalmente el grupo de trabajo de Integración Satélite-Tierra con el objetivo de estandarizar este hardware localmente.
El tercer frente corresponde a los semiconductores de Edge-AI. En una red diseñada como “AI-native”, parte del procesamiento de los algoritmos se realizará directamente en las antenas y no únicamente en servidores centralizados. Fundiciones como SMIC y diseñadores chinos trabajan en Unidades de Procesamiento Neuronal (NPUs) de consumo energético ultrabajo, destinadas a telecomunicaciones y tareas de inferencia de IA en antenas.
La fabricación también depende de disponer de instrumentos capaces de medir las nuevas señales. Empresas de Estados Unidos, Japón y Alemania, entre ellas Keysight y Rohde & Schwarz, han dominado tradicionalmente ese mercado. China pretende financiar laboratorios estatales en Jiangsu y Hubei para desarrollar osciloscopios y analizadores de espectro locales capaces de evaluar la banda de 6 GHz utilizada en las pruebas de campo.
La arquitectura tecnológica prevista para el 6G incorpora usos que van más allá de la transmisión convencional de datos. La economía de baja altitud es uno de ellos: las redes deberán gestionar flotas numerosas de drones autónomos destinados al reparto y la inspección urbana.
La manufactura también forma parte de las prioridades. El plan contempla automatización industrial avanzada mediante robótica y gemelos digitales en tiempo real. A ello se suman las comunicaciones inmersivas, con soporte para hologramas 3D de alta fidelidad e interacciones de realidad mixta sin latencia.
La dependencia de satélites introduce otro desafío: colocar miles de unidades en órbita. Para Qianfan y Guowang, China ha recurrido a un ecosistema aeroespacial que combina compañías estatales y startups comerciales con financiación significativa, en un intento por competir con el modelo de reutilización que actualmente domina SpaceX mediante el Falcon 9.
El metano se ha convertido en uno de los combustibles priorizados. Los cohetes de Methalox utilizan metano y oxígeno líquido, una combinación que produce menos residuos de carbono que el queroseno tradicional y puede reducir el mantenimiento entre lanzamientos.
LandSpace, con la serie Zhuque, y Deep Blue Aerospace participan en esta transición. Entre 2025 y 2026, compañías privadas y estatales completaron pruebas críticas de despegue y aterrizaje vertical (VTVL). El Hyperbola-3, desarrollado por i-Space; el Zhuque-3, de LandSpace; y los Long March-10/12 estatales están diseñados para recuperar sus primeras etapas y aproximarse a la eficiencia operativa del Falcon 9.
La infraestructura de lanzamiento también está siendo ampliada. China inauguró el Puerto de Lanzamiento Espacial Comercial de Hainan para evitar la saturación de instalaciones militares tradicionales como Jiuquan y Xichang. Sus rampas automatizadas están destinadas a facilitar lanzamientos comerciales de alta frecuencia y permitir operaciones semanales continuas.
El despliegue del 6G también podría modificar la forma en que se pagan los servicios móviles. Para 2030, China Mobile, China Unicom y China Telecom proyectan estructuras tarifarias que combinen conectividad terrestre y satelital.
Uno de los modelos previstos es una tarifa plana de conectividad ubicua dirigida a usuarios residenciales y corporativos de gama alta. La suscripción integraría ambas redes y permitiría que el teléfono seleccionara automáticamente la conexión disponible, con una velocidad mínima de transferencia incluso en lugares como un metro subterráneo o durante un vuelo comercial a 10.000 metros de altura.
El acceso satelital también podría venderse según niveles de prioridad y latencia. Los planes básicos reservarían esa conexión para emergencias, SMS y geolocalización, mientras que los paquetes avanzados permitirían streaming y videollamadas en alta definición allí donde no exista cobertura terrestre.
El sector empresarial sería otro mercado importante. Compañías de logística internacional, flotas autónomas de transporte marítimo y terrestre y sistemas de monitoreo agrícola podrían contratar suscripciones B2B para mantener conectados millones de sensores y dispositivos IoT en tiempo real. El modelo pretende eliminar los costos adicionales asociados al roaming internacional de datos.
El precio de los teléfonos 6G también estaría marcado por una primera etapa de encarecimiento. Entre 2030 y 2032, los equipos de gama alta podrían incorporar un mayor costo de fabricación debido a las nuevas tecnologías necesarias para operar estas redes.
Las antenas para frecuencias superiores a 100 GHz exigirán materiales distintos de los utilizados actualmente, entre ellos arseniuro de galio y metamateriales complejos. También serán necesarios módems capaces de operar entre redes terrestres y satelitales para conectarse con Qianfan y Guowang, lo que añadirá componentes de radiofrecuencia de mayor potencia.
La integración de IA tendrá otra consecuencia sobre el hardware. Los smartphones requerirán NPUs de mayor capacidad y memorias RAM más rápidas y costosas para gestionar funciones destinadas a optimizar batería y señal en frecuencias de alta exigencia.
La previsión cambia a partir de 2033. Con la estandarización y la fabricación masiva, las empresas chinas como Xiaomi, Oppo, Vivo y Huawei podrían reducir los precios de los dispositivos 6G. La participación aproximada del 40% en patentes globales permitiría a estas compañías evitar el pago de regalías millonarias a empresas extranjeras por cada equipo vendido y ofrecer conectividad 6G en teléfonos de gama media a precios competitivos.
La eficiencia energética gestionada mediante IA podría contribuir además a prolongar la vida útil de las baterías y mantener durante más años el rendimiento de los equipos. Eso permitiría amortizar el costo inicial durante un periodo más prolongado.
El objetivo de fondo es construir una infraestructura en la que la red deje de ser únicamente un medio de conexión y pase a incorporar procesamiento de IA, comunicaciones terrestres y satelitales, automatización industrial y dispositivos conectados. China busca llegar a 2030 con una primera fase comercial y a 2035 con una adopción masiva, mientras intenta asegurar desde ahora tanto los componentes industriales como las patentes y las posiciones orbitales necesarias para sostener esa arquitectura.