La inversión en tecnología climática alcanzó 26.100 millones de dólares durante el primer semestre de 2026, según Currence, plataforma de inteligencia de mercado anteriormente conocida como Sightline Climate. El periodo estuvo marcado por el avance de la infraestructura relacionada con inteligencia artificial y por una mayor concentración del capital en grandes operaciones.
Inversión: dónde se concentró el capital
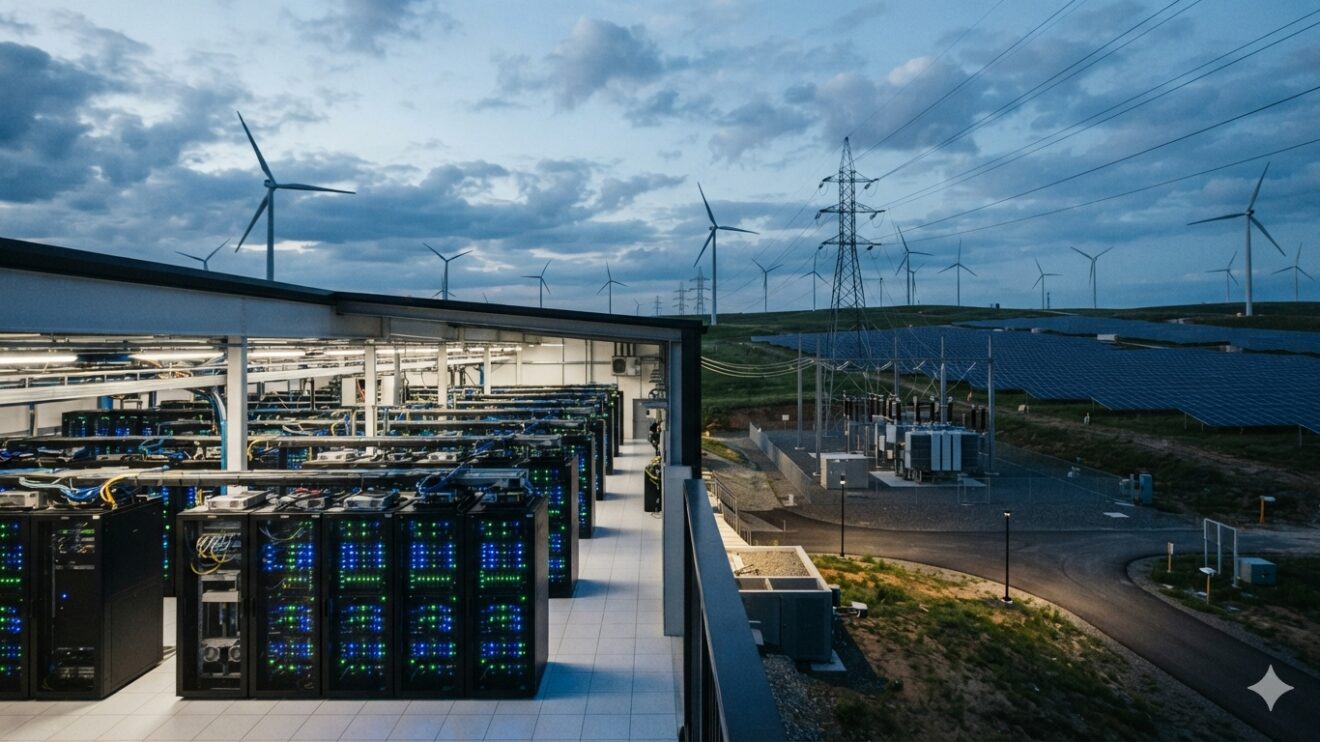
Los centros de datos con bajas emisiones concentraron 34% de la inversión total del semestre. La actividad de construcción asociada principalmente con estos desarrolladores creció más de 800%, hasta convertirse en el vertical de mayor inversión por encima del sector energético.
El crecimiento de la infraestructura para inteligencia artificial también está llevando recursos hacia tecnologías capaces de atender su demanda energética, entre ellas la geotermia avanzada, los reactores nucleares modulares, las tecnologías para redes eléctricas y los sistemas de refrigeración líquida y optimización térmica.
Las cargas asociadas al entrenamiento de modelos pueden ser elevadas e impredecibles, lo que ha incrementado la demanda de software y hardware destinados a reducir la inestabilidad de las redes comerciales.
La transmisión eléctrica representa otro límite para la expansión de los centros de datos. Conectar una nueva instalación a la red tradicional puede tomar entre dos y ocho años en países desarrollados. Algunas empresas están recurriendo por ello a sistemas capaces de generar energía directamente en el emplazamiento de los centros de datos, conocidos como behind-the-meter.
Crecimiento: más capital y menos operaciones
El monto invertido aumentó 55% frente al primer semestre de 2025, mientras el número de operaciones disminuyó 25%.
El crecimiento estuvo acompañado por una concentración significativa: diez operaciones reunieron 42% de toda la financiación del periodo. El comportamiento muestra que el aumento del capital no se distribuyó de manera uniforme entre las compañías y sectores de tecnología climática.
La evolución también fue desigual entre las distintas etapas de financiación. La Serie C alcanzó 10.500 millones de dólares, casi cuatro veces el monto del año anterior y un récord para esta etapa. Cerca de dos tercios de ese capital procedieron de las operaciones de DayOne y NScale.
La financiación Serie A aumentó 55%, hasta 4.500 millones de dólares, mientras que las compañías en fase de crecimiento recibieron 3.600 millones, un descenso de 18%.
Operaciones: grandes rondas y nuevas vías de financiación
DayOne, promotora con sede en Singapur, obtuvo 4.500 millones de dólares en una ronda Serie C. NScale, compañía de infraestructura para inteligencia artificial, consiguió 2.000 millones.
En las primeras etapas, Proxima Fusion captó 470 millones de dólares para sus sistemas de estelaradores en Múnich, mientras Quaise Energy obtuvo 134 millones para desarrollar perforación geotérmica de alta temperatura en Houston.
El tamaño de las operaciones está modificando la estructura de financiación de las compañías de tecnología climática en etapas avanzadas. Las inversiones son mayores, tienen horizontes temporales más amplios y cuentan con una visibilidad creciente de los ingresos, lo que acerca algunas rondas al perfil de la financiación de proyectos.
El acceso a los mercados públicos constituye otra vía de financiación. Fervo alcanzó una valoración de 1.900 millones de dólares y subió 35% en su debut, mientras X-Energy llegó a 1.000 millones de dólares y avanzó 27%. Ambas cifras fueron récords para las ofertas públicas iniciales de empresas de energía limpia.
General Fusion completó una fusión con una SPAC valorada en 1.000 millones de dólares. Los resultados de estas operaciones están llevando a compañías como Form Energy y Holtec a considerar también una salida a los mercados públicos.
Carbono y combustibles pierden terreno
La financiación destinada al carbono cayó 61%, el peor semestre desde 2020. La actividad corporativa, sin embargo, continúa.
Amazon firmó un acuerdo de carbono basado en la naturaleza por 2 millones de toneladas, uno de los mayores acuerdos de compra de derechos de emisión hasta la fecha. El programa de gestión de derechos de emisión de Frontier para la eliminación de carbono también sigue activo.
El cambio está relacionado con la forma de financiación: los acuerdos de compra de derechos de emisión y los compromisos anticipados de mercado están sustituyendo parte de la inversión de capital, especialmente en la eliminación de carbono.
Los combustibles bajos en carbono registraron una caída de 56%. La evolución está vinculada con la incertidumbre sobre los subsidios en Estados Unidos, incluidos los riesgos políticos que enfrentan los créditos fiscales IRA, y con la decisión de compradores europeos de aplazar hasta 2027 sus decisiones de adquisición después de las revisiones de las políticas sobre combustibles sostenibles para aviación, o SAF.
Adaptación y observación de la Tierra
La financiación del sector de observación de la Tierra se triplicó durante el primer semestre. ICEYE, desarrollador de satélites y sistemas de observación, captó 521 millones de dólares para satélites de radar, la mayor operación registrada fuera de los sectores energético y de transporte en ese periodo.
Las startups dedicadas a modelos y simulaciones robóticas recibieron casi cuatro veces más fondos que el siguiente sector de mayor financiación.
El crecimiento de estas áreas coincide con una mayor visibilidad del riesgo climático físico y con la reducción del costo de la tecnología satelital. Los requisitos de divulgación y el aumento de los fenómenos meteorológicos extremos también están impulsando la demanda de herramientas para monitorear, valorar y responder a estos riesgos.
Un mercado con mayor concentración
El primer semestre dejó un mercado en el que el capital se desplazó hacia operaciones de mayor tamaño y hacia tecnologías vinculadas con las necesidades energéticas de la inteligencia artificial.
Para la segunda mitad del año, Currence identifica como áreas de atención los combustibles y el carbono, por la incertidumbre política; la energía nuclear y geotérmica, por la mayor cartera de compañías con perspectivas de salida a bolsa; y las tecnologías de redes eléctricas, cuyo desempeño depende de la contratación continua de hiperescaladores.
La concentración también plantea una exposición a una eventual desaceleración de la infraestructura de centros de datos. Al mismo tiempo, los fondos de tecnología climática enfrentan la tensión de financiar soluciones destinadas a cubrir la demanda energética de una industria cuya elevada demanda eléctrica puede prolongar la dependencia de combustibles fósiles.
El informe de Currence sobre inversión e innovación en tecnología climática del primer semestre de 2026 incluye datos sobre captación de fondos, etapas de financiación, sectores verticales, salidas a bolsa y actividad de los inversores, además de desgloses regionales y tendencias de innovación por sector.
| Área | Resultado H1 2026 | Variación | ¿Qué explica el movimiento? |
|---|---|---|---|
| Inversión climática total | US$26.100 millones | +55% | El crecimiento de la infraestructura asociada con IA impulsó la entrada de capital. |
| Número de operaciones | — | -25% | El capital se concentró en menos operaciones y de mayor tamaño. |
| Centros de datos bajos en carbono | 34% del capital | — | La expansión de la infraestructura para IA aumentó la demanda de energía y tecnologías de soporte. |
| Construcción | — | +800% | Los desarrolladores de centros de datos bajos en carbono llevaron este vertical al primer lugar por inversión. |
| Series C | US$10.500 millones | Casi 4 veces más | Grandes rondas, especialmente las de DayOne y NScale, concentraron buena parte del capital. |
| Series A | US$4.500 millones | +55% | Se mantuvo el flujo de capital hacia compañías en etapas iniciales de crecimiento. |
| Capital growth-stage | US$3.600 millones | -18% | La financiación disminuyó en compañías que ya se encontraban en etapas avanzadas de crecimiento. |
| Financiación de carbono | — | -61% | La inversión de capital perdió terreno frente a acuerdos de compra y compromisos anticipados. |
| Combustibles bajos en carbono | — | -56% | Incertidumbre sobre incentivos en EE. UU. y decisiones de compra aplazadas en Europa. |
| Observación de la Tierra | 3 veces más | Triplicó su financiación | Mayor inversión en tecnologías de monitoreo mediante satélites. |
| Concentración del capital | 42% | 10 operaciones | Las 10 mayores operaciones reunieron casi la mitad de toda la financiación del semestre. |